La revue des marchés financiers
Novembre 2026 Document achevé de rédiger le 05/11/2026
La revue des marchés financiers
Novembre 2026 Document achevé de rédiger le 05/11/2026
Actualités économiques et financières
Croissance : les États-Unis accélèrent, la France décroche
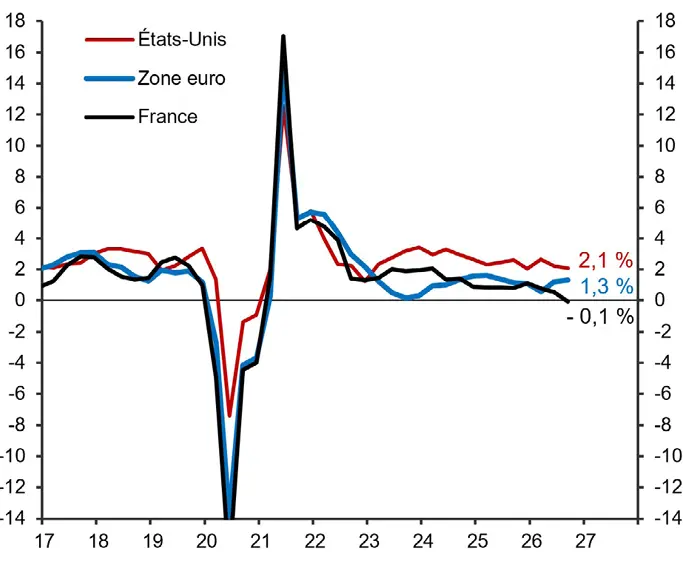
Au troisième trimestre, la croissance américaine a accéléré , en hausse de 0,8 % par rapport au trimestre précédent, portée une nouvelle fois par la vigueur de la consommation des ménages. Si l’essor de l’intelligence artificielle continue de stimuler les dépenses d’investissement des entreprises, il s’accompagne également d’une forte hausse des importations qui affecte le commerce extérieur.
En zone euro, la croissance a atteint 0,4 % par rapport au trimestre précédent. Cette résilience apparente reflète en grande partie la contribution de l’Irlande, qui a représenté la moitié de la croissance de la région. Son activité est en effet fortement liée aux multinationales et très volatile. Parmi les principaux pays européens, la France accuse un recul du produit intérieur brut (PIB) de 0,1 %, tandis que l’Espagne conserve une croissance soutenue et que l’Allemagne semble progressivement sortir de la stagnation . Dans ce contexte, la croissance annuelle française devrait s’inscrire en dessous de la prévision du gouvernement (0,5 %), ce qui compliquerait davantage le redressement des finances publiques.
L’inflation demeure à un niveau élevé , toujours alimentée par les prix de l’énergie. Elle atteint 3,6 % en septembre aux États-Unis selon l’indicateur privilégié par la Réserve fédérale américaine ( ) et 4 % en octobre dans la zone euro. Après les resserrements monétaires de septembre, la Réserve fédérale et la Banque centrale européenne (BCE) ont néanmoins décidé de maintenir leurs inchangés, à respectivement 3,75 % - 4 % et 2,50 %. Dans les deux cas, au vu des risques haussiers qui pèsent sur l’inflation, un relèvement des taux lors des prochains comités en décembre demeure probable. Christine Lagarde a par ailleurs annoncé qu’elle quitterait son poste de présidente de la BCE en février 2027, huit mois avant la fin de son mandat.
déflateur de la consommation
taux directeurs
Vague démocrate lors des élections de mi-mandat
Deux ans après la réélection de Donald Trump, les électeurs américains ont infligé un revers au président, à l’issue d’une campagne dominée par l’inflation et le pouvoir d’achat . Le scrutin a été marqué par des percées démocrates dans plusieurs bastions républicains, notamment au Texas. Au Sénat, sept sièges précédemment détenus par des républicains ont basculé, accordant au camp démocrate une majorité d’au moins 54 sièges sur 100. Les démocrates ont également repris le contrôle de la Chambre avec 247 élus au minimum selon les résultats provisoires.
Les implications politiques d’une telle victoire peuvent néanmoins être modérées tant Donald Trump a contourné le Congrès ces deux dernières années, en utilisant massivement les décrets présidentiels et les procédures d’urgence nationale. Il a par ailleurs affiché sa volonté de recourir à son pour bloquer les textes adoptés par les parlementaires. Ces derniers disposeront toutefois de plusieurs leviers pour agir, parmi lesquels les négociations sur le budget fédéral, le pouvoir de confirmation des nominations détenu par le Sénat ou encore les commissions d’enquête de la Chambre des représentants, susceptibles de viser l’entourage de Donald Trump.
droit de veto
Taux directeur :
Taux fixé par une banque centrale pour orienter le coût du crédit et piloter la politique monétaire. Il influence les taux des prêts et donc la consommation et l’investissement. Une baisse stimule l’économie, une hausse freine l’inflation.
Déflateur de la consommation :
Indice qui mesure l’évolution des prix de l’ensemble des dépenses des ménages américains. C’est l’indicateur d’inflation de référence de la Réserve fédérale américaine (Fed).
Droit de veto :
Pouvoir du président américain de bloquer une loi votée par le Congrès. Celui-ci peut passer outre avec une majorité des deux tiers dans chaque chambre.
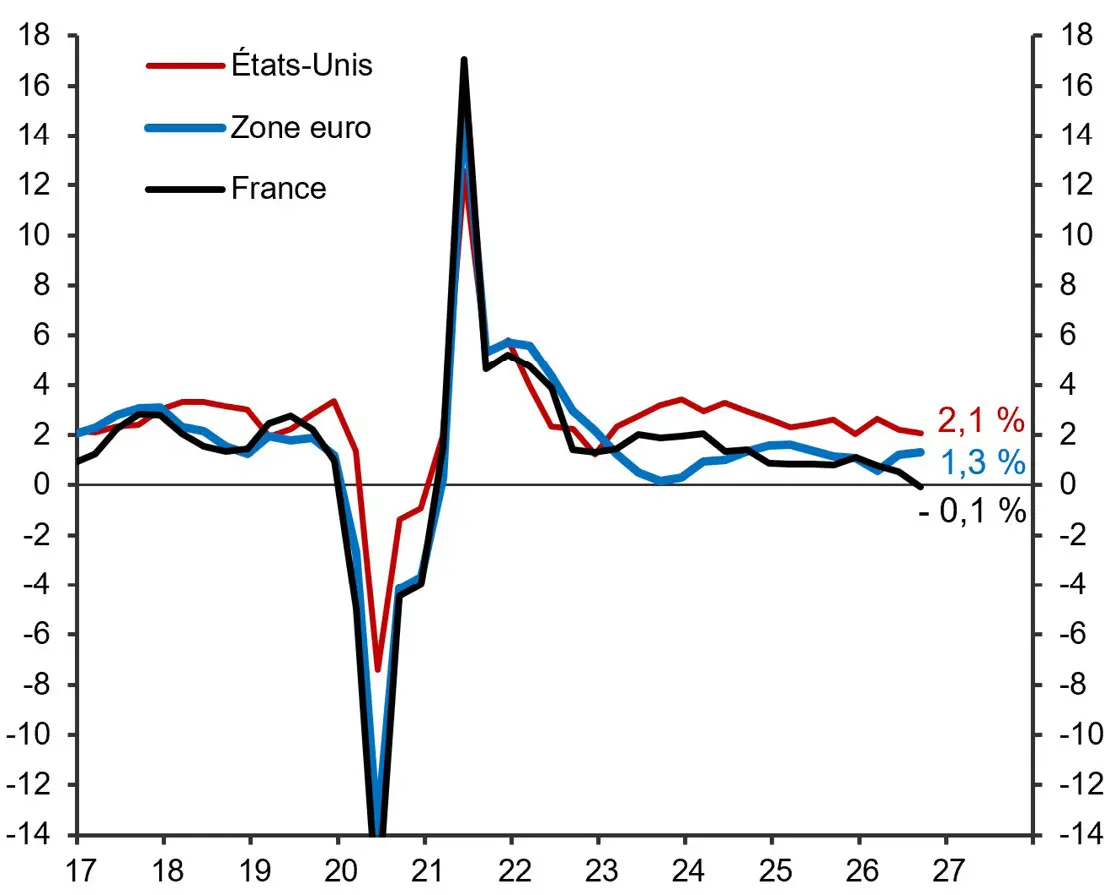
Croissance du PIB réel
Sources : Eurostat, BEA
L’écart de croissance se creuse entre les États-Unis et la zone euro d’un côté, et la France de l’autre.
Actualités économiques et financières
Croissance : les États-Unis accélèrent, la France décroche
Au troisième trimestre, la croissance américaine a accéléré , en hausse de 0,8 % par rapport au trimestre précédent, portée une nouvelle fois par la vigueur de la consommation des ménages. Si l’essor de l’intelligence artificielle continue de stimuler les dépenses d’investissement des entreprises, il s’accompagne également d’une forte hausse des importations qui affecte le commerce extérieur.
En zone euro, la croissance a atteint 0,4 % par rapport au trimestre précédent. Cette résilience apparente reflète en grande partie la contribution de l’Irlande, qui a représenté la moitié de la croissance de la région. Son activité est en effet fortement liée aux multinationales et très volatile. Parmi les principaux pays européens, la France accuse un recul du produit intérieur brut (PIB) de 0,1 %, tandis que l’Espagne conserve une croissance soutenue et que l’Allemagne semble progressivement sortir de la stagnation . Dans ce contexte, la croissance annuelle française devrait s’inscrire en dessous de la prévision du gouvernement (0,5 %), ce qui compliquerait davantage le redressement des finances publiques.
L’inflation demeure à un niveau élevé , toujours alimentée par les prix de l’énergie. Elle atteint 3,6 % en septembre aux États-Unis selon l’indicateur privilégié par la Réserve fédérale américaine ( ) et 4 % en octobre dans la zone euro. Après les resserrements monétaires de septembre, la Réserve fédérale et la Banque centrale européenne (BCE) ont néanmoins décidé de maintenir leurs inchangés, à respectivement 3,75 % - 4 % et 2,50 %. Dans les deux cas, au vu des risques haussiers qui pèsent sur l’inflation, un relèvement des taux lors des prochains comités en décembre demeure probable. Christine Lagarde a par ailleurs annoncé qu’elle quitterait son poste de présidente de la BCE en février 2027, huit mois avant la fin de son mandat.
déflateur de la consommation
taux directeurs
Vague démocrate lors des élections de mi-mandat
Deux ans après la réélection de Donald Trump, les électeurs américains ont infligé un revers au président, à l’issue d’une campagne dominée par l’inflation et le pouvoir d’achat . Le scrutin a été marqué par des percées démocrates dans plusieurs bastions républicains, notamment au Texas. Au Sénat, sept sièges précédemment détenus par des républicains ont basculé, accordant au camp démocrate une majorité d’au moins 54 sièges sur 100. Les démocrates ont également repris le contrôle de la Chambre avec 247 élus au minimum selon les résultats provisoires.
Les implications politiques d’une telle victoire peuvent néanmoins être modérées tant Donald Trump a contourné le Congrès ces deux dernières années, en utilisant massivement les décrets présidentiels et les procédures d’urgence nationale. Il a par ailleurs affiché sa volonté de recourir à son pour bloquer les textes adoptés par les parlementaires. Ces derniers disposeront toutefois de plusieurs leviers pour agir, parmi lesquels les négociations sur le budget fédéral, le pouvoir de confirmation des nominations détenu par le Sénat ou encore les commissions d’enquête de la Chambre des représentants, susceptibles de viser l’entourage de Donald Trump.
droit de veto
L’économie mondiale est tiraillée entre deux directions opposées : un choc négatif sur l’offre d’énergie et un choc positif sur la demande impulsé par l’IA. L’effet combiné de ces deux forces est très contrasté d’une région à l’autre du monde.
Kristalina Georgieva , directrice générale du Fonds monétaire international (FMI), le 7 octobre 2026
Source : FMI
Croissance du PIB réel
Sources : Eurostat, BEA
L’écart de croissance se creuse entre les États-Unis et la zone euro d’un côté, et la France de l’autre.
é clairage
Dette française : quels soutiens possibles en cas de crise ?
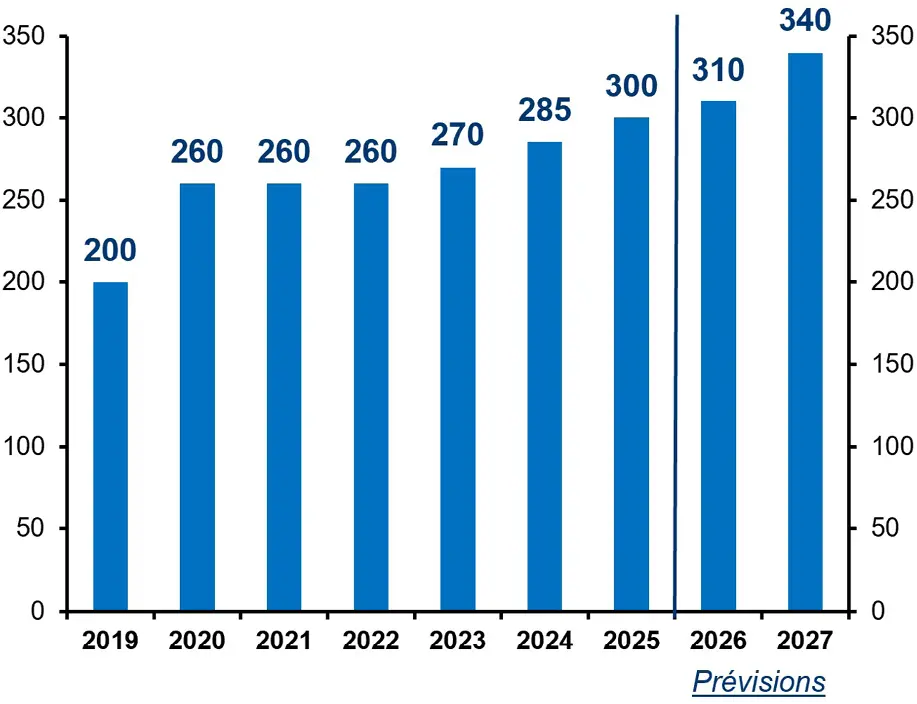
France : programme d’émissions de titres d’État (en Md€, net des rachats et hors titres à court terme)
Sources : AFT, PLF, SMABTP
Le programme d’émissions de l’État est passé de 200 Md€ en 2019 à 300 Md€ en 2025, et devrait atteindre 340 Md€ en 2027, soit une hausse de 70 % en huit ans.
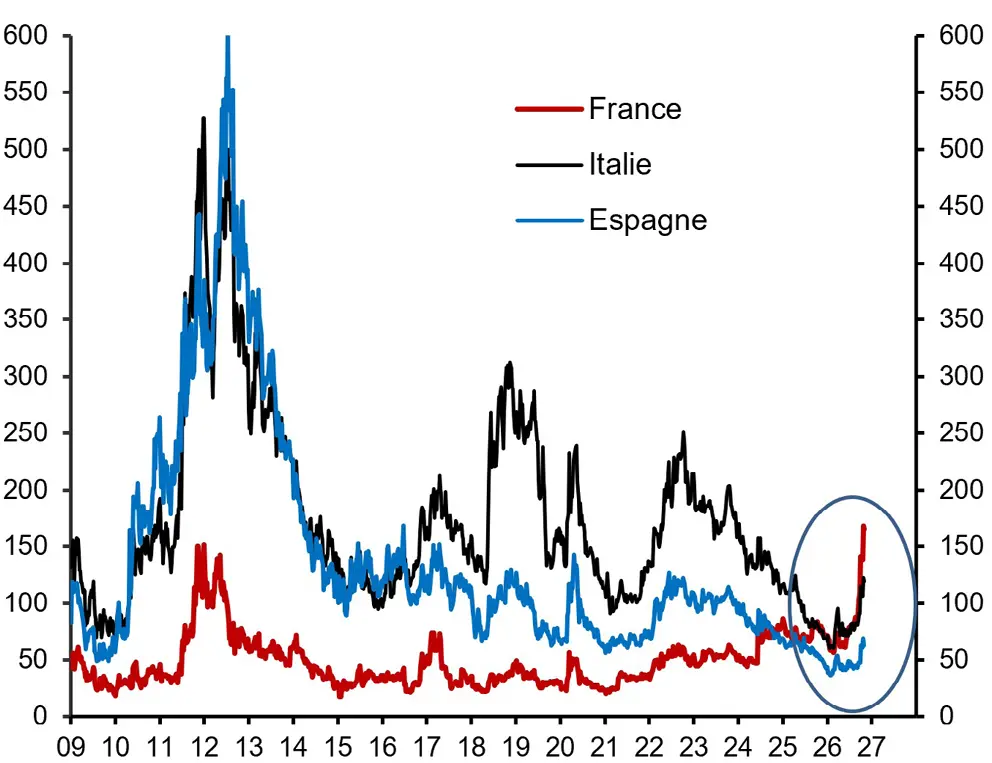
Zone euro : écart de taux par rapport
au taux à 10 ans allemand
(en points de base)
Source : Blomberg
Longtemps inférieur à ceux de l’Italie et de l’Espagne, l’écart de taux de la France avec l’Allemagne les dépasse désormais nettement, signe d’une défiance propre à la dette française.
Obligation :
Titre de dette émis par un État ou une entreprise. L'acheteur prête de l'argent à l'émetteur, qui lui verse des intérêts puis le rembourse à l'échéance.
Fonds souverain :
Fonds d'investissement appartenant à un État. Il place à long terme ses excédents financiers sur les marchés, en actions et en obligations notamment.
Chaque année, l’État français doit emprunter plus de 300 milliards d’euros auprès des investisseurs, notamment pour rembourser les emprunts qui arrivent à échéance. Sans un plan crédible de redressement des finances publiques, il pourrait théoriquement devoir emprunter à des taux encore plus élevés, voire peiner à trouver des prêteurs : c’est ce que l’on appelle une « crise de liquidité ». Dans un tel scénario extrême, plusieurs dispositifs pourraient l’aider à continuer de se financer.
Une intervention de la Banque centrale européenne (BCE) apparaît comme l’option la plus probable. Sa présidente, Christine Lagarde, a d’ailleurs rappelé que l’institution disposait des instruments nécessaires pour soutenir un État confronté à des tensions financières. Parmi ces outils figure l’instrument de protection de la transmission (TPI) , adopté en 2022. Il vise à lutter contre un risque de fragmentation financière en achetant sur les marchés des titres de dette de pays en difficulté. L’utilisation du TPI reste néanmoins conditionnée au respect du cadre budgétaire européen, même si la décision finale revient au Conseil des gouverneurs.
Cet outil semblerait ainsi le plus adapté, notamment en cas de transmission aux autres pays de la zone euro. Des signes limités de contagion semblent déjà perceptibles, notamment en Italie où l’écart de taux avec l’Allemagne a dépassé 100 points de base, soit 1 point de pourcentage. Pour la France, il a atteint 175 points de base le 22 octobre.
La BCE pourrait aussi choisir de suspendre la réduction de son bilan en reprenant ses achats de titres publics. Cette politique risquerait toutefois d’aller à l’encontre de l’objectif de lutte contre l’inflation et ne serait probablement pas suffisante pour stopper la défiance.
Une autre voie possible serait de faire appel au Mécanisme européen de stabilité (MES), géré par les États de la zone euro et doté d’une capacité de prêt de 430 milliards d’euros. Un recours au MES constituerait cependant une solution de dernier ressort, son assistance étant conditionnée à une demande formelle de la France et à des engagements stricts de politique économique.
Une aide du Fonds monétaire international (FMI) semble enfin peu probable compte tenu de la taille de l’économie française et du montant de sa dette.
France : programme d’émissions de titres d’État (en Md€, net des rachats et hors titres à court terme)
Sources : AFT, PLF, SMABTP
Le programme d’émissions de l’État est passé de 200 Md€ en 2019 à 300 Md€ en 2025, et devrait atteindre 340 Md€ en 2027, soit une hausse de 70 % en huit ans.
Zone euro : écart de taux par rapport
au taux à 10 ans allemand
(en points de base)
Source : Blomberg
Longtemps inférieur à ceux de l’Italie et de l’Espagne, l’écart de taux de la France avec l’Allemagne les dépasse désormais nettement, signe d’une défiance propre à la dette française.
Chaque année, l’État français doit emprunter plus de 300 milliards d’euros auprès des investisseurs, notamment pour rembourser les emprunts qui arrivent à échéance. Sans un plan crédible de redressement des finances publiques, il pourrait théoriquement devoir emprunter à des taux encore plus élevés, voire peiner à trouver des prêteurs : c’est ce que l’on appelle une « crise de liquidité ». Dans un tel scénario extrême, plusieurs dispositifs pourraient l’aider à continuer de se financer.
Une intervention de la Banque centrale européenne (BCE) apparaît comme l’option la plus probable. Sa présidente, Christine Lagarde, a d’ailleurs rappelé que l’institution disposait des instruments nécessaires pour soutenir un État confronté à des tensions financières. Parmi ces outils figure l’instrument de protection de la transmission (TPI) , adopté en 2022. Il vise à lutter contre un risque de fragmentation financière en achetant sur les marchés des titres de dette de pays en difficulté. L’utilisation du TPI reste néanmoins conditionnée au respect du cadre budgétaire européen, même si la décision finale revient au Conseil des gouverneurs.
Cet outil semblerait ainsi le plus adapté, notamment en cas de transmission aux autres pays de la zone euro. Des signes limités de contagion semblent déjà perceptibles, notamment en Italie où l’écart de taux avec l’Allemagne a dépassé 100 points de base, soit 1 point de pourcentage. Pour la France, il a atteint 175 points de base le 22 octobre.
La BCE pourrait aussi choisir de suspendre la réduction de son bilan en reprenant ses achats de titres publics. Cette politique risquerait toutefois d’aller à l’encontre de l’objectif de lutte contre l’inflation et ne serait probablement pas suffisante pour stopper la défiance.
Une autre voie possible serait de faire appel au Mécanisme européen de stabilité (MES), géré par les États de la zone euro et doté d’une capacité de prêt de 430 milliards d’euros. Un recours au MES constituerait cependant une solution de dernier ressort, son assistance étant conditionnée à une demande formelle de la France et à des engagements stricts de politique économique.
Une aide du Fonds monétaire international (FMI) semble enfin peu probable compte tenu de la taille de l’économie française et du montant de sa dette.
Zoom sur les marchés financiers
L’énergie et le niveau des taux pèsent sur les bourses
En octobre, les marchés ont commencé à intégrer les répercussions de la hausse des prix de l’énergie ainsi que de taux d’intérêt durablement plus élevés . Dans ces conditions, les investisseurs ont remis en question les perspectives de rentabilité des entreprises, entraînant une correction des valeurs liées à l’intelligence artificielle ainsi que celles du secteur bancaire. Ces craintes ont profité aux emprunts d’État jugés les plus sûrs , notamment ceux de l’Allemagne et des États-Unis. À l’inverse, la défiance envers la dette française s’est accentuée, dans un contexte d’instabilité politique et sociale. Enfin, l’or a poursuivi son recul, sans bénéficier de son statut de valeur refuge.
Taux d'intérêt
- -
Actions
Matières premières
Le pétrole au plus haut tandis que l’or continue de reculer
Le prix du baril de Brent a bondi de 13,6 % en octobre (+ 93 % depuis janvier), porté par les tensions au Moyen-Orient, tandis que le prix du gaz européen s’est envolé de 44 %, franchissant 100 € par mégawattheure (MWh). De son côté, le cours de l’or a continué de reculer , en baisse de 6,2 % sur le mois. Il reste pénalisé par des taux réels élevés alors que l’euro a perdu 1,7 % face au dollar.
Taux d'intérêt
- -
Actions
Matières premières
Aggravation des tensions sur la dette française
Les inquiétudes des investisseurs vis-à-vis de la France se sont intensifiées, portant le taux d’intérêt à 10 ans français à près de 5,1 % le 22 octobre, au plus haut depuis 2002. L’écart de taux entre la France et l’Allemagne atteignait quant à lui 175 points de base. Si le maintien de la note accordée par l’agence Moody’s à la France (Aa3) a pu jouer un rôle dans l’apaisement des tensions fin octobre, l’agence Fitch a parallèlement assorti sa propre notation d’une perspective négative. La décision de S&P est attendue le 27 novembre.
Les tensions ont commencé à se diffuser au reste de la zone euro , particulièrement à l’Italie, dont l’écart de taux avec l’Allemagne s’est également creusé. À l’inverse, les obligations allemandes ont bénéficié d’un mouvement de fuite vers la qualité*, ramenant leur rendement à 10 ans vers 3,3 %. Aux États-Unis également, les taux à 10 ans se sont nettement repliés, de 38 points de base, à 4,91 %. Ce mouvement s’inscrit dans un contexte de correction des valeurs technologiques et d’adoption d’un discours relativement moins restrictif par la Réserve fédérale américaine (Fed).
* Fuite vers la qualité : mouvement par lequel les investisseurs délaissent les placements jugés risqués pour se replier sur les plus sûrs, comme les emprunts d’État allemands.
Taux d'intérêt
- -
Actions
Matières premières
La correction se poursuit
Après avoir été portés par de bons résultats d’entreprises, les indices actions ont corrigé ces derniers mois . Aux États-Unis, le repli des valeurs liées à l’intelligence artificielle s’est accentué en octobre, l’indice de référence pour le secteur technologique, le Nasdaq, ayant reculé de 5,3 %. Cette correction a néanmoins été atténuée par une rotation sectorielle au sein du marché, les autres secteurs d’activité ayant mieux performé, ce qui a limité la baisse du S&P 500 à 0,9 % sur le mois. En Europe, ce sont surtout les valeurs bancaires qui ont pénalisé l’Euro Stoxx 50, en baisse de 2,2 % en octobre. En France, le CAC 40 est resté quasi stable (+ 0,1 %).
Taux d'intérêt
- - -
Actions
Matières premières
Taux de change
L’euro s’est quelque peu réapprécié contre le dollar au cours de l’été à 1,16 dollar pour 1 euro. Les autorités américaines et japonaises sont intervenues conjointement sur le marché des changes pour soutenir le yen japonais qui est tombé fin juillet à son plus bas niveau depuis 40 ans.
Taux d'intérêt
Actions
Matières premières
Principales données financières
Variation depuis le début de l'année
Variation mensuelle
30/10/2026
31/12/2025
Taux 10 ans français
4,98 %
3,56 %
0,14 pp
1,42 pp
Obligations d’état
Taux 10 ans allemand
3,32 %
2,85 %
- 0,26 pp
0,47 pp
Taux 10 ans américain
4,91 %
4,16 %
- 0,38 pp
0,75 pp
CAC 40
7 969 pts
8 150 pts
0,1 %
- 2,2 %
Indices actions
Euro Stoxx 50
6 131 pts
5 791 pts
- 2,2 %
5,9 %
S&P 500
7 580 pts
6 846 pts
- 0,9 %
10,7 %
Once d’or *
3 899 $
4 341,1 $
- 6,2 %
- 10,2 %
Matières
premières
Baril de pétrole *
117,6 $
60,9 $
13,6 %
93,3 %
TAUX DE CHANGE
Euro/dollar
1,12
1,17
- 1,7 %
- 5,0 %
* Pour or et pétrole : contrats futures à première échéance
Sources : Bloomberg, SMABTP
Nos orientations
Concilier performance et maîtrise du risque
En octobre, la majorité des OPC servant de supports aux unités de compte a continué de pâtir du recul des marchés financiers. Dans cet environnement volatil, les fonds les moins exposés aux marchés actions ont confirmé tout leur intérêt. Ainsi, la gamme profilée délivre des performances en ligne avec les profils de risque associés : BATI PRUDENT gagne 1,3 % depuis le début de l’année, BATI ÉQUILIBRE + 2,4 % et BATI EXPANSION + 4,0 % . BATI ACTIONS OPTIMUM , quant à lui, progresse de 5,7 % en 2026, illustrant sa capacité à profiter de la hausse des marchés actions tout en atténuant les mouvements baissiers. Les fonds investis dans les marchés actions émergents et les valeurs technologiques américaines reculent depuis plusieurs semaines, mais signent toutefois les plus fortes progressions de 2026 : BATI ENTREPRENDRE ASIE + 17,2 % , BATI ENTREPRENDRE ÉMERGENT + 14,7 % , CARMIGNAC TECH SOLUTIONS + 36,3 % . À l’inverse, le plus fort recul est enregistré par OFI INVEST PRECIOUS METALS (- 24,4 % en 2026), après une année 2025 exceptionnelle (+ 90 %). Le fonds subit la nervosité des marchés des matières premières, tiraillés entre les craintes inflationnistes d’une part (facteur favorable aux actifs traditionnellement considérés comme « refuge »), et la remontée des taux d’intérêt réels aux États-Unis d’autre part, rendant l’or, actif sans rendement, moins attractif.
Nos préconisations
Les nombreuses incertitudes géopolitiques, macroéconomiques et financières provoquent des tensions et alimentent la volatilité des marchés financiers , comme l’illustrent ces dernières semaines. Il convient donc de faire preuve de prudence en matière d’investissements et de continuer de privilégier les OPC les moins exposés aux marchés actions ( BATI PRUDENT , BATI ÉQUILIBRE , BATI EXPANSION ou BATI ACTIONS OPTIMUM ). Concernant les marchés obligataires ( BATI CRÉDIT PLUS , AMUNDI OBLIG . INTERNATIONALES ), la récente hausse observée des taux d’intérêt commence progressivement à redonner de l’attractivité à cette classe d’actifs. Enfin, dans une optique de long terme, une exposition marginale à OFI INVEST PRECIOUS METALS , compte tenu de la volatilité des métaux précieux, permet de diversifier son épargne en profitant de la décorrélation historique entre les marchés actions et ceux des matières premières.
Nos préconisations
Les unités de compte sont des supports dont la valeur est sujette à des fluctuations à la hausse ou à la baisse en fonction de l’évolution des marchés financiers et présentant un risque de perte en capital. Les performances affichées sont celles des OPC (source Europerformances), elles ne tiennent pas compte des frais liés aux supports sur lesquels ils sont souscrits. Les chiffres cités ont trait aux années écoulées et les performances passées ne sont pas un indicateur fiable des performances futures.
Services en ligne
Réalisez de chez vous et en toute sécurité toutes les opérations sur vos contrats individuels d’épargne et d’épargne-retraite (versement, arbitrage, rachat).
sma vie btp , Société mutuelle d’assurance sur la vie du bâtiment et des travaux publics, société d’assurance mutuelle à cotisations fixes Entreprise régie par le Code des Assu- rances - 775 684 772 RCS Paris - Siège social et Direction Générale, 8 rue Louis Armand, 75738 Paris cedex 15
Ce document non contractuel a été réalisé à titre d’information et ne constitue pas un conseil d’investissement. Les opinions qui y figurent reflètent le sentiment de la direction des investissements de SMABTP au moment de sa parution et sont susceptibles de changer sans avis préalable. Elles ne sauraient constituer un quelconque engagement garanti de la part de SMABTP.
Le détail de l’ensemble des principaux risques encourus des OPC figure dans leur prospectus.Il est rappelé qu’il vous appartient de vérifier l’adéquation de l’investissement avec votre situation patrimoniale et personnelle. Avant tout investissement, il est impératif de consulter le prospectus et le DICI de chaque OPC disponible sur le site de l’AMF www.amf-france.org.
Analyses rédigées par la Direction des Investissements de SMABTP